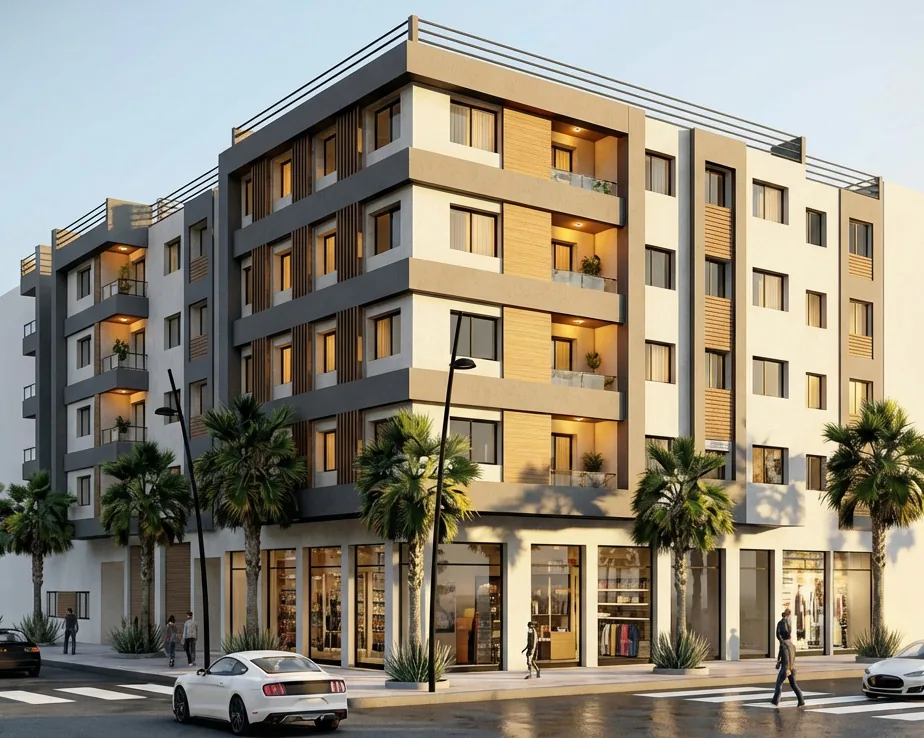
Acheter un appartement neuf, c'est d'abord acheter un plan. Les murs viennent ensuite. Cela fait peur, à tort : au Maroc, la vente sur plan est encadrée par la loi, les frais sont connus d'avance, et l'État aide les primo-accédants. Voici comment s'y prendre, dans l'ordre.
Définir son projet et son budget global
Habiter ou investir ? Deux chambres ou trois ? Rez-de-chaussée avec du volume, ou dernier étage avec une terrasse ? Ces réponses orientent tout le reste. Pour trancher entre deux et trois chambres, lisez notre article F3 ou F4 : comment choisir.
Le budget ne se limite pas au prix. Il faut y ajouter les droits d'enregistrement, la conservation foncière, les honoraires du notaire et, si vous empruntez, les frais du crédit. Dans le neuf, le prix affiché par le promoteur inclut déjà la TVA.
Repère : les droits d'enregistrement (4 %) et la conservation foncière (1,5 %) représentent ensemble 5,5 % du prix, avant notaire et frais bancaires. Le détail, avec la nouveauté 2026 sur les paiements en espèces : frais d'achat d'un appartement au Maroc.
Visiter et comparer
Dans le neuf, on visite un bureau de vente, des plans et, quand il existe, un appartement témoin. Ce qu'il faut regarder de près :
- Les plans cotés : surface habitable, dimensions des chambres, rangements, balcon ou terrasse.
- L'étage et l'orientation : la lumière, la vue, le bruit de la rue.
- Les parties communes : parking, ascenseur, gardiennage, accès.
- Le quartier : commerces, écoles, transports, projets publics à venir.
- Les documents du programme : permis de construire, délai de livraison annoncé, garantie proposée.
À La Perle, les plans cotés des onze typologies sont en ligne, avec le tableau des 25 appartements : les F3 et les F4. Le quartier est présenté sur notre page Sidi Abdellah.
Financer son achat
Le crédit immobilier
Bank Al-Maghrib a maintenu son taux directeur à 2,25 % le 22 septembre 2026. Selon la banque centrale, le taux moyen des crédits à l'habitat était de 5,06 % au deuxième trimestre 2026. Chaque banque fixe ensuite son offre selon votre dossier : revenus, apport, durée, assurance.
Les prêts garantis par l'État
Le dispositif Damane Assakane (FOGARIM et FOGALOGE) permet à certains ménages d'emprunter avec la garantie de l'État. Le prêt « Iskane Madmoune FOGALOGE » de CIH Bank, par exemple, peut financer jusqu'à 100 % du prix, sur 25 ans au plus. Les conditions d'éligibilité se vérifient auprès de la banque.
L'aide directe au logement
Depuis 2024, l'État verse 100 000 DH pour un logement de 300 000 DH TTC au plus, et 70 000 DH pour un logement de 300 000 à 700 000 DH TTC, aux Marocains résidant au Maroc ou à l'étranger qui achètent leur premier logement. Conditions et démarches : l'aide au logement en 2026.
Réserver, puis signer : les contrats de la vente sur plan
La vente d'un logement en construction, la VEFA (vente en l'état futur d'achèvement), est régie par la loi 44-00, modifiée par la loi 107-12. Elle prévoit trois actes successifs :
- Le contrat de réservation, possible seulement après l'obtention du permis de construire. Vous disposez d'un mois pour vous rétracter, et les sommes versées sont déposées sur un compte bancaire spécial.
- Le contrat préliminaire, qui mentionne notamment le prix au mètre carré, le délai de livraison et la garantie. Hors avance de réservation, aucun paiement ne peut intervenir avant sa signature.
- L'acte de vente définitif, signé une fois le logement achevé, c'est-à-dire après la délivrance du permis d'habiter.
Entre les deux, les paiements suivent un échéancier plafonné par la loi, étape par étape du chantier. Le détail : acheter sur plan au Maroc.
Prévoir les frais de l'acte
- Droits d'enregistrement : 4 % du prix pour l'achat d'un logement (Code général des impôts 2026).
- Depuis le 1er juillet 2026, 2 % de plus sur la part du prix payée sans moyen de paiement traçable, lorsque le prix dépasse 300 000 DH. Ce supplément ne s'applique pas si l'acte mentionne un financement bancaire.
- Conservation foncière : 1,5 % du prix, plus un droit fixe de 100 DH par titre (minimum 500 DH).
- Notaire : honoraires et TVA, à faire chiffrer par un devis détaillé.
- En cas de crédit : depuis 2026, l'acte de crédit est exonéré de droits d'enregistrement, et l'hypothèque paie un droit fixe de 200 DH, auxquels s'ajoutent les droits de conservation foncière de l'hypothèque.
Recevoir les clés
Le logement est réputé achevé à la délivrance du permis d'habiter, que le vendeur doit vous notifier. L'acte définitif est alors signé chez le notaire, avec le versement du solde : au plus 20 % du prix selon l'échéancier légal. C'est aussi à ce moment que l'achat est inscrit au titre foncier à votre nom.
Acheter depuis l'étranger
Pour les Marocains du monde, tout peut se préparer à distance : présentation en visio, plans en ligne, signature par procuration authentique, financement en devises ou en dirhams convertibles. L'aide au logement leur est ouverte. Le pas-à-pas : acheter au Maroc depuis l'étranger.
La liste à garder sous la main
- Budget total calculé : prix, droits, conservation foncière, notaire, crédit.
- Accord de principe de la banque, ou simulation écrite.
- Éligibilité à l'aide au logement vérifiée sur le site officiel.
- Permis de construire, délai de livraison et garantie demandés au promoteur.
- Paiements par virement ou chèque, mentionnés dans l'acte.
- Devis du notaire avant signature.
- Droits d'enregistrement : Code général des impôts 2026, DGI ; supplément de 2 % et actes de crédit : note circulaire DGI n° 737 (LF 2026)
- Conservation foncière : barème ANCFCC
- Vente sur plan : loi 44-00 modifiée par la loi 107-12, texte publié par l'ANCFCC
- Aide au logement : ministère de l'Aménagement du territoire national, de l'Urbanisme, de l'Habitat et de la Politique de la ville
- Taux : Bank Al-Maghrib, taux débiteurs ; TelQuel, 22 septembre 2026
- Prêt FOGALOGE : CIH Bank
Ce guide est informatif et ne remplace pas le conseil d'un notaire ou de votre banque. Règles vérifiées le 2 octobre 2026.